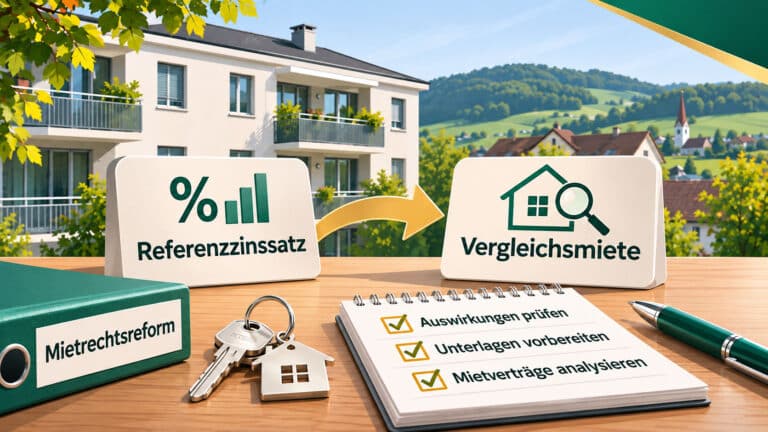

Der Bundesrat will den Anfangsmietzins künftig an einer statistischen Vergleichsmiete messen und laufende Mieten an die Teuerung koppeln. Wir zeigen, was das für Vermieterinnen und Vermieter einer Eigentumswohnung oder eines kleinen Mehrfamilienhauses bedeutet und was Sie schon heute vorbereiten sollten.
Warum das Mietzinsmodell von 1946 nicht mehr trägt
Hinter jeder Mietzinsanpassung wegen des Referenzzinssatzes steht eine Annahme aus der Nachkriegszeit: 70 Prozent der Mietzinseinnahmen decken die Kapitalkosten, 30 Prozent die übrigen Kosten wie Unterhalt und Verwaltung. Von den Kapitalkosten entfallen 40 Prozent auf Eigen- und 60 Prozent auf Fremdkapital. Daraus leitet die Verordnung (VMWG) die bekannten Sätze ab: Bei einem Referenzzinssatz unter 5 Prozent erlaubt ein Viertelprozentpunkt eine Erhöhung um höchstens 3 Prozent bzw. verlangt eine Senkung um 2,91 Prozent. Zudem dürfen 40 Prozent der Teuerung überwälzt werden.
Eine Studie der IAZI im Auftrag des Bundesamts für Wohnungswesen (BWO) zeigt, dass diese Annahmen nicht mehr stimmen. Die übrigen Kosten liegen bei rund 20 bis 22 Prozent statt 30 Prozent, die Fremdfinanzierungskosten institutioneller Eigentümer oft unter 20 Prozent des Mietzinses. Für private Eigentümer sieht das Bild anders aus: Kleinere und ältere Liegenschaften, die häufiger Privaten gehören, verursachen grundsätzlich höhere Kosten. Und gerade bei Privaten ist die Datenlage dünn – deren Werte mussten teilweise modelliert werden und gelten als weniger belastbar.
Der Bericht des BWO vom 25. September 2026 zieht daraus einen klaren Schluss: Eine blosse Anpassung der Modellparameter reicht nicht. Als folgerichtige Möglichkeit nennt er eine Entkoppelung der Mietzinsentwicklung vom Referenzzinssatz.
Zwei Reformpfade – und wofür sich der Bundesrat entschieden hat
Pfad 1: Korrekturen innerhalb des heutigen Systems
Der erste Pfad belässt die Kostenmiete und setzt bei Schwachstellen an. Im Zentrum steht der «offensichtlich übersetzte Kaufpreis» nach Art. 269 OR. Heute wird er unter anderem an den ortsüblichen Mieten gemessen – hohe Marktmieten rechtfertigen so hohe Kaufpreise, die wiederum hohe Mieten begründen. Als Alternative nennt der Bericht eine Sperrfrist von beispielsweise vier Jahren für Mietzinserhöhungen nach einer Handänderung, ergänzt um eine Ausnahme für wertvermehrende Investitionen. Dazu kommt eine schweizweite Formularpflicht für den Anfangsmietzins.
Pfad 2: Systemwechsel zur Vergleichsmiete
Der zweite Pfad ist radikaler. Ein hedonisches Modell soll den Mietwert einer Wohnung anhand von Lage, Grösse, Ausstattung und Zustand statistisch bestimmen und eine Bandbreite liefern, innerhalb der ein Mietzins als nicht missbräuchlich gilt. Im laufenden Mietverhältnis wären zwei Varianten denkbar: eine regelmässige Anpassung im Umfang von 80 oder 90 Prozent des Landesindexes der Konsumentenpreise oder ein Verzicht auf Erhöhungen während etwa vier Jahren mit anschliessender Anpassung an die Vergleichsmiete. Diese Anpassung kann auch eine Senkung bedeuten.
Der Entscheid vom 25. September 2026
Der Bundesrat hat sich für die Stossrichtung des zweiten Pfads entschieden. Er lehnt die Mietpreis-Initiative ab und sieht in seinem indirekten Gegenvorschlag im Wesentlichen eine statistische Vergleichsmiete für den Anfangsmietzins und eine Indexierung im laufenden Mietverhältnis vor. Der Zeitplan: Vernehmlassung im ersten Halbjahr 2027, Botschaft ans Parlament bis Ende 2027. Parallel läuft ein zweites Dossier: Die Regeln zur Nettorendite bei einem Referenzzinssatz über 2 Prozent sollen per Verordnung bis April 2027 vorliegen.
Was die Vergleichsmiete für private Vermieter konkret ändert
Der Referenzzinssatz verliert seine Hebelwirkung
Heute ist der Referenzzinssatz das wichtigste Instrument für Mietzinsanpassungen. Er liegt seit dem 2. September 2025 bei 1,25 Prozent, und die UBS erwartet bis Mitte 2027 einen Anstieg auf 1,5 Prozent. Nach geltendem Recht würde das eine Erhöhung um 3 Prozent erlauben. Mit einer Indexierung fällt dieser Mechanismus weitgehend weg. Für institutionelle Eigentümer mit wenig Fremdkapital ist das kaum ein Problem. Für Private, die ihre vermietete Wohnung stärker mit Hypotheken finanziert haben, schon: Steigende Zinsen würden sich nicht mehr direkt im Mietzins abbilden lassen.
Kauf und Erbschaft werden neu bewertet
Wer heute eine vermietete Eigentumswohnung kauft, rechnet mit der Nettorendite auf dem Kaufpreis. Im neuen System könnte der Mietzins nach einer Handänderung ausnahmsweise schon vor Ablauf der vierjährigen Frist an die Vergleichsmiete angepasst werden. Das verschiebt die Kaufkalkulation: Massgeblich wäre nicht mehr, was Sie bezahlt haben, sondern was die Wohnung statistisch wert ist.
Altbauten profitieren von der Statistik
Ein Vorteil, der in der Debatte untergeht: Heute müssen für den Nachweis der Orts- und Quartierüblichkeit fünf vergleichbare Objekte vorgelegt werden, wobei Wohnungen desselben Vermieters nicht zählen. Für private Vermieter mit einer einzigen Wohnung ist das praktisch nicht machbar. Ein amtliches Vergleichsmodell würde diese Hürde beseitigen.
Zwei Systeme nebeneinander
Bei einem Systemwechsel könnten bestehende Mietverträge dem bisherigen und neue Verträge dem neuen Recht unterstellt werden. Damit würden während längerer Zeit zwei Systeme parallel gelten. Wer mehrere Wohnungen vermietet, muss dann für jeden Vertrag wissen, welche Regeln gelten.
Was wir privaten Vermietern jetzt raten
Gesetzt ist noch nichts. Trotzdem gibt es Vorbereitungen, die sich unabhängig vom Ausgang der Mietrechtsreform lohnen.
Mietzinsbasis je Vertrag festhalten. Notieren Sie für jedes Mietverhältnis den Referenzzinssatz, den Indexstand und den Kostenstand der letzten Mietzinsfestsetzung. Das brauchen Sie heute für jede Anpassung – und bei einem Systemwechsel als Ausgangspunkt.
Anlagekosten lückenlos belegen. Kaufvertrag, Handänderungssteuer, Notariatskosten und jede wertvermehrende Investition gehören in einen sauberen Belegordner. Hier treffen sich Mietrecht und Steuern. Werterhaltender Unterhalt ist bei der Einkommenssteuer abzugsfähig. Wertvermehrende Investitionen dagegen erhöhen die Anlagekosten: Sie zählen bei der Grundstückgewinnsteuer und gelten mietrechtlich als überwälzbare Mehrleistung. Diese Trennung setzen wir bei der Steuererklärung für Privatpersonen konsequent um.
Nicht vorschnell auf Indexmiete umstellen. Eine Indexmiete nach Art. 269b OR setzt eine feste Vertragsdauer von mindestens fünf Jahren voraus. Wer jetzt nur wegen der Reform Verträge umbaut, bindet sich an Regeln, die in wenigen Jahren anders aussehen können.
Vermietung als Ganzes betrachten. Mietzins, Nebenkostenabrechnung und bei Stockwerkeigentum der Erneuerungsfonds hängen zusammen. Wie wir private Eigentümer bei der Vermietung begleiten, zeigen wir unter Wohnung oder Haus vermieten. Für ganze Mehrfamilienhäuser übernehmen wir die Bewirtschaftung Ihrer Mietliegenschaft inklusive korrekter Mietzinsanpassungen. Worauf Sie bei der Wahl einer Verwaltung achten sollten, lesen Sie in unseren 7 Kriterien für die richtige Liegenschaftsverwaltung.
Häufige Fragen zur Vergleichsmiete
Gilt die Vergleichsmiete schon heute?
Nein. Der Bundesrat hat erst die Stossrichtung festgelegt. Die Vernehmlassung folgt 2027, danach entscheidet das Parlament. Bis dahin gilt das bestehende Recht mit Referenzzinssatz, Teuerungsausgleich und Kostensteigerungen.
Muss ich meine laufenden Mietverträge anpassen?
Nein. Laufende Verträge bleiben gültig. Ob sie bei einem Systemwechsel dem alten oder dem neuen Recht unterstehen, regelt das Übergangsrecht. Der Bericht stellt in Aussicht, bestehende Verträge beim bisherigen Recht zu belassen.
Darf ich bei einem Anstieg des Referenzzinssatzes weiterhin erhöhen?
Ja, nach geltendem Recht bis zu 3 Prozent pro Viertelprozentpunkt, mit amtlichem Formular und unter Einhaltung der Kündigungsfrist. Entscheidend ist, dass Sie die Basis der letzten Festsetzung belegen können.
Unsere Einschätzung
Wir halten den Systemwechsel im Grundsatz für richtig. Ein Mietzinsmodell aus dem Jahr 1946, das kaum jemand versteht und das private Vermieter ohne Liegenschaftsbuchhaltung nicht sauber anwenden können, schafft keine Rechtssicherheit, sondern Streit. Eine öffentlich zugängliche Vergleichsmiete würde Vermietern wie Mietern endlich eine nachvollziehbare Grundlage geben.
Die Schwachstelle sehen wir bei den privaten Eigentümern selbst. Sie vermieten noch einen grossen Teil der Wohnungen, sind aber in der Datengrundlage kaum abgebildet – und sie tragen bei steigenden Zinsen das grössere Finanzierungsrisiko. Eine reine Indexierung ohne Zinskomponente trifft sie stärker als Pensionskassen und Fonds. Hier muss der Gesetzgeber nachbessern.
Realistisch rechnen wir nicht vor Ende des Jahrzehnts mit neuen Regeln; frühere Reformanläufe sind an ihrer Komplexität gescheitert. Wer jetzt seine Unterlagen ordnet, verliert nichts – und ist für jedes Szenario bereit.
Wissen Sie, auf welcher Basis Ihr heutiger Mietzins steht – und könnten Sie Ihre Anlagekosten lückenlos belegen? In einem 30-minütigen Gespräch gehen wir mit Ihnen Mietvertrag, letzte Mietzinsanpassung und Kaufunterlagen durch. Danach wissen Sie, welche Belege fehlen und wie Sie Investitionen steuerlich und mietrechtlich sauber trennen. Vereinbaren Sie direkt einen Termin oder rufen Sie uns an unter +41 61 467 91 67.